 Newsverz
Business ·
Czym jest ubezpieczenie parasolowe i kiedy jest potrzebne?
Ubezpieczenie parasolowe dodaje dodatkową warstwę ochrony odpowiedzialności cywilnej po wyczerpaniu limitów polisy domu, samochodu lub łodzi, często przy stosunkowo niskim rocznym koszcie.
Zsyntetyzowane przez AI na podstawie źródeł podanych poniżej.
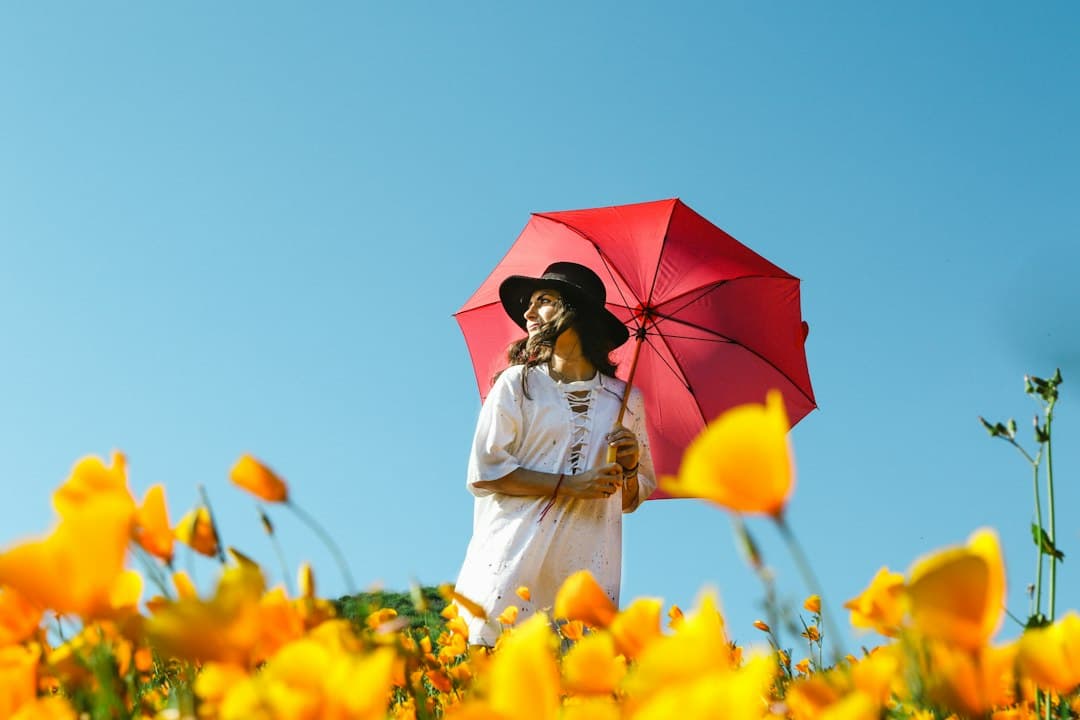
Ubezpieczenie parasolowe to rodzaj osobistego ubezpieczenia odpowiedzialności cywilnej, które rozszerza ochronę poza limity istniejącej polisy domu, samochodu, najemcy lub łodzi. Nie zastępuje tych polis, lecz je uzupełnia, i włącza się dopiero po wyczerpaniu limitów odpowiedzialności polisy bazowej przez objęte ochroną roszczenie lub pozew. Z tego powodu ubezpieczyciele zazwyczaj wymagają minimalnych poziomów ochrony odpowiedzialności w polisach domu i samochodu, na przykład 250 000 dolarów odpowiedzialności samochodowej i 300 000 dolarów odpowiedzialności domowej, zanim sprzedadzą polisę parasolową.
Ochrona parasolowa jest zwykle sprzedawana w przedziałach zaczynających się od 1 miliona dolarów, a ubezpieczeni często mogą dodać kilka milionów dolarów ochrony za stosunkowo skromną składkę, często zaledwie kilkaset dolarów rocznie. Polisy zazwyczaj obejmują roszczenia z tytułu obrażeń ciała i szkód majątkowych wynikających z wypadków na terenie posiadłości ubezpieczonego lub z udziałem jego pojazdu, a także mogą obejmować niektóre pozwy, których standardowe polisy domu lub samochodu nie obejmują, takie jak zniesławienie, oszczerstwo, bezprawne pozbawienie wolności czy naruszenie prywatności.
Ubezpieczenie parasolowe bywa najbardziej wartościowe dla osób posiadających znaczące aktywa do ochrony, takie jak oszczędności, inwestycje czy kapitał własny domu, ponieważ wyrok przekraczający limity polisy bazowej mógłby inaczej narazić te aktywa na ryzyko. Jest ono również powszechnie zalecane właścicielom nieruchomości na wynajem, gospodarstwom domowym z nastoletnimi lub nowo licencjonowanymi kierowcami oraz właścicielom domów z basenami, trampolinami lub rasami psów uznawanymi przez ubezpieczycieli za bardziej ryzykowne. Każdy, kto rozważa ochronę parasolową, zwykle musi najpierw potwierdzić, że jego obecne polisy domu i samochodu spełniają minimalne wymagania odpowiedzialności bazowej określone przez ubezpieczyciela.
Key facts
- Umbrella insurance provides extra liability coverage once the limits of an underlying home, auto, or boat policy are exhausted.
- Coverage is typically sold starting at $1 million and in additional $1 million increments.
- Insurers usually require minimum liability limits on underlying auto and home policies before selling an umbrella policy.
- Umbrella policies can cover certain claims, like libel or slander, that standard home or auto policies may exclude.
- Annual premiums are often just a few hundred dollars for $1 million of additional coverage.
Related articles
Business ·
How Does Auto Insurance Liability Coverage Work?
Liability coverage is the part of an auto insurance policy that pays for the other driver's injuries and property damage when you're at fault - and it's usually split into separate per-person, per-accident and property-damage limits that can be exhausted long before a serious claim is fully paid.
Business ·
What Is a HELOC and How Does a Home Equity Line of Credit Work?
A home equity line of credit lets homeowners borrow repeatedly against their home's equity during a set draw period, using variable-rate financing secured by the home itself.

Business ·
How Do Mortgage Interest Rates Work, and What Moves Them?
A mortgage rate is priced off bond-market benchmarks that lenders adjust for an individual borrower's credit profile, and it moves over time with inflation expectations and investor demand for long-term debt more than with any single central bank decision.
Business ·
What to Know Before Signing an Auto Lease
A car lease payment is driven by the vehicle's projected depreciation and a hidden interest-rate equivalent called the money factor, and the mileage limit and wear-and-tear rules written into the contract can turn a low monthly payment into a costly bill at the end of the term.
Business ·
What Is Title Insurance and Why Do Homebuyers Need It?
Title insurance protects against defects in a property's ownership history, such as liens, fraud, or errors in public records, that could threaten a buyer's or lender's claim to the home.
Comments
Loading comments...