 Newsverz
Business ·
La Banca del Giappone porta i tassi d'interesse al massimo da 31 anni, all'1,25%, tra timori per l'inflazione
La Banca del Giappone ha alzato il tasso d'interesse di riferimento di 25 punti base all'1,25% il 18 settembre 2026, il livello più alto in 31 anni, una mossa ampiamente attesa a causa dell'inflazione persistente. La decisione è stata approvata dal consiglio di nove membri con un voto di 7 contro 2 ed è arrivata appena tre mesi dopo il precedente rialzo, segnalando un ritmo accelerato di inasprimento monetario.
Sintetizzato dall'IA a partire dalle fonti citate di seguito.
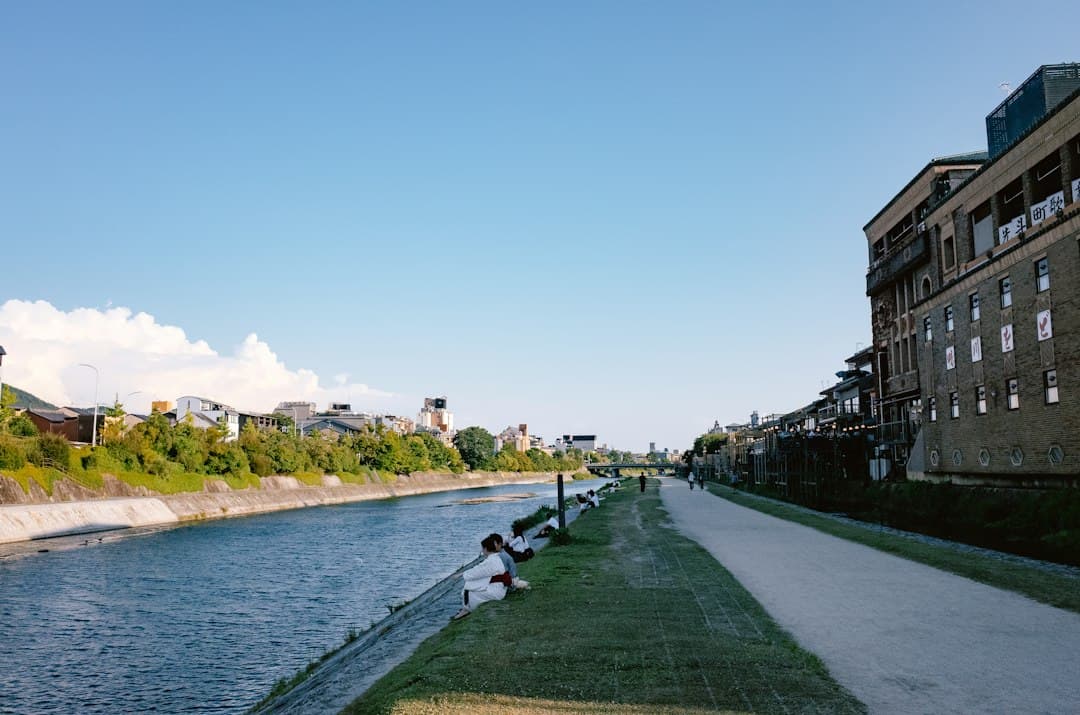
La Banca del Giappone ha alzato il tasso d'interesse di riferimento di 25 punti base all'1,25% il 18 settembre 2026, portando il costo del denaro al livello più alto in 31 anni. Il consiglio di politica monetaria della banca centrale ha approvato l'aumento con un voto di 7 contro 2 al termine di una riunione di due giorni, con due membri dissenzienti favorevoli a un ritmo di inasprimento più lento.
La mossa era ampiamente attesa dai mercati, con circa il 90 percento degli economisti intervistati da CNBC prima della riunione che prevedeva il rialzo. Segna l'ultimo passo nella normalizzazione in corso della politica monetaria della Banca del Giappone, un processo iniziato nel marzo 2024 quando la banca centrale ha posto fine ai tassi d'interesse negativi e ad altre misure di allentamento straordinarie.
I responsabili politici hanno citato le crescenti preoccupazioni per l'inflazione, tra cui l'aumento dei prezzi dell'energia, le pressioni sulle catene di approvvigionamento globali e un'inflazione interna superiore all'obiettivo del 2 percento della banca, come i principali fattori alla base della decisione. In particolare, il rialzo è arrivato appena tre mesi dopo il precedente aumento dei tassi della banca centrale, rispetto a un intervallo di sei mesi tra i rialzi precedenti, indicando che il ritmo dell'inasprimento sta accelerando.
Key facts
- The Bank of Japan raised its policy rate by 25 basis points to 1.25% on September 18, 2026, a 31-year high.
- The decision was approved by a 7-2 vote of the policy board.
- About 90% of economists surveyed by CNBC had predicted the hike.
- The move is part of the BOJ's monetary policy normalization that began in March 2024.
- The hike came just three months after the prior increase, versus six months previously, showing a quickening pace of tightening.
Related articles

Business ·
How Do Mortgage Interest Rates Work, and What Moves Them?
A mortgage rate is priced off bond-market benchmarks that lenders adjust for an individual borrower's credit profile, and it moves over time with inflation expectations and investor demand for long-term debt more than with any single central bank decision.
Business ·
Trump Threatens to Halt Trade With Surplus Countries Unless Fed Cuts Interest Rates
President Trump said he would stop trading with countries the US runs a trade deficit with unless the Federal Reserve lowers interest rates, raising the idea of an embargo as a new form of economic pressure beyond tariffs.
Business ·
Iranian Rial Collapses to 2 Million per US Dollar Amid Sanctions and Conflict
The Iranian rial has plummeted to a rate of 2 million rials per single US dollar as citizens struggle to cope with soaring prices driven by sanctions and conflict.
Business ·
Warren Buffett Steps Down as Berkshire Hathaway Chairman, Son Howard Takes Over
Warren Buffett, 96, has stepped down as chairman of Berkshire Hathaway effective September 18, 2026, ending a run atop the conglomerate that spanned more than five decades. His son Howard Buffett, a board member since 1993, becomes the new chairman, while Buffett remains on the board as chairman emeritus.
Business ·
How Does Auto Insurance Liability Coverage Work?
Liability coverage is the part of an auto insurance policy that pays for the other driver's injuries and property damage when you're at fault - and it's usually split into separate per-person, per-accident and property-damage limits that can be exhausted long before a serious claim is fully paid.
Comments
Loading comments...